Domain reisestecker.de kaufen?
Wir ziehen mit dem Projekt
reisestecker.de um.
Sind Sie am Kauf der Domain
reisestecker.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain reisestecker.de kaufen?
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **

Ähnliche Suchbegriffe für Innergemeinschaftlicher
Top-Angebote
Produkte zum Begriff Innergemeinschaftlicher:
-
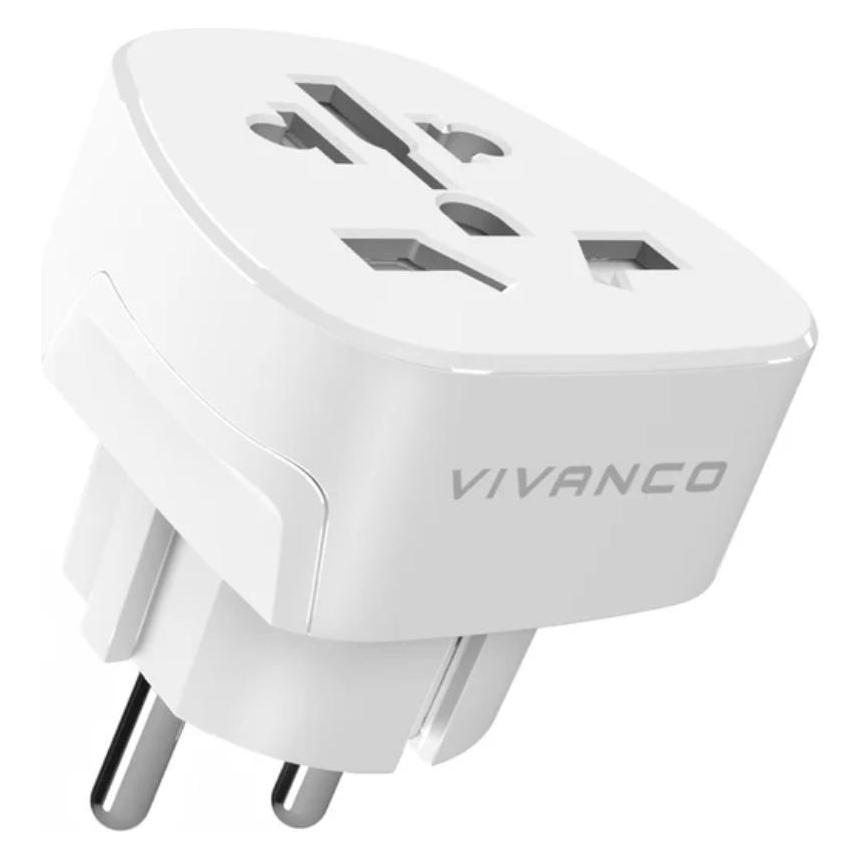
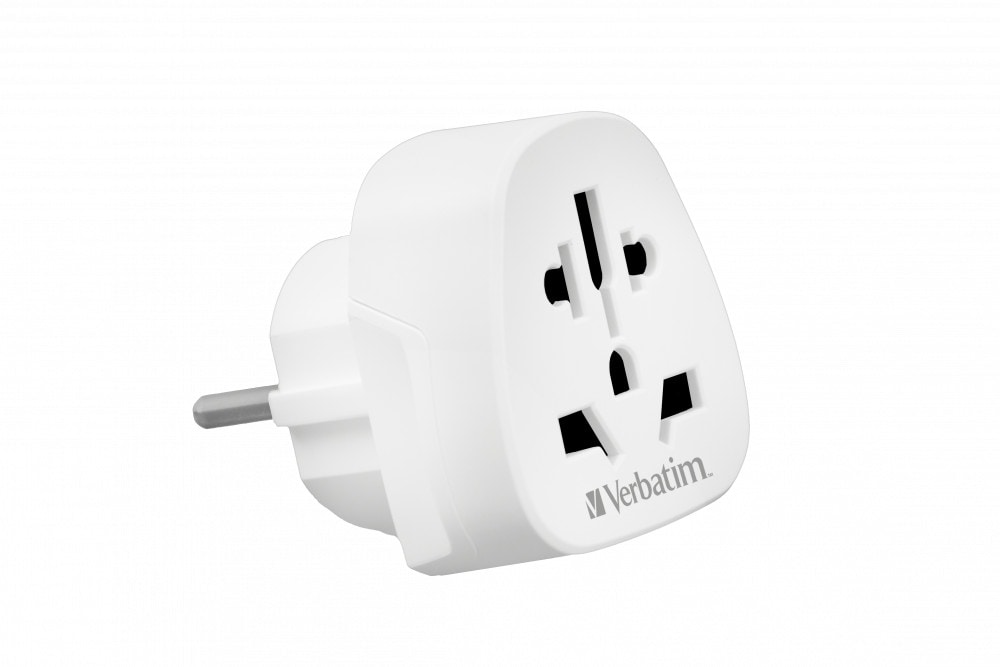
Verbatim 49549 Reisestecker World-to-Europe AdapterUniverseller World-to-Europe Reiseadapter für Geräte mit Steckern aus Großbritannien, USA, Japan, Australien, China, Italien, Brasilien und vielen weiteren Ländern. / Kompaktes und leichtes Design mit nur 53 g Gewicht, ideal für Geschäftsreisen, Urlaub und den täglichen Einsatz unterwegs. / Sicherer Halt in europäischen Steckdosen dank durchdachter Konstruktion, die ein versehentliches Herausfallen des Adapters verhindert. / Hohe Sicherheit durch geerdete Steckdose, integrierte Kindersicherung sowie ein schwer entflammbares Polycarbonat-Gehäuse. / Für leistungsstarke Geräte geeignet mit einer Belastbarkeit von bis zu 10 A bzw. 2500 W bei 100–250 V. Bitte beachten: Der Adapter wandelt keine Spannung um.9,99 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
6er Probierpaket "Rosé-Reise durch Europa"Rosé-Reise durch EuropaDas Weinpaket "Rosé-Reise durch Europa" bringt sechs ausgewählte Roséweine aus Deutschland, Italien und Frankreich in einem Paket zusammen. Enthalten sind je eine Flasche Aldinger Bentz Roséwein-Cuvée, Wöhrwag ROSA Rosé Cuvée, Giustini Costiero Rosato di Negroamaro Salento, Cà dei Frati Rosa dei Frati Riviera del Garda Classico, Studio by Miraval Rosé Méditerranée und Aix Rosé Coteaux d'Aix en Provence.Das Paket zeigt die ganze Vielfalt europäischer Roséweine: von fruchtigen deutschen Cuvées über den süditalienischen Negroamaro bis hin zu den eleganten Rosés der Provence und vom Gardasee. Frisch, lebendig und sommerlich leicht verbindet alle Weine die Lust auf unkomplizierten Genuss.Perfekt zum Entdecken und Vergleichen verschiedener Rosé-Stile, als Geschenk für Weinfreunde oder als Begleitung für gesellige Abende auf der Terrasse.62,95 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter

-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Wann ist es ein innergemeinschaftlicher Erwerb?
Ein innergemeinschaftlicher Erwerb findet statt, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für sein Unternehmen erwerben. Der Verkäufer muss die Ware steuerfrei liefern, da der Erwerb in das Bestimmungsland verlagert wird. Der Käufer ist dann verpflichtet, die Umsatzsteuer für den innergemeinschaftlichen Erwerb in seinem Land zu entrichten. **

Wann liegt ein innergemeinschaftlicher Erwerb vor?
Ein innergemeinschaftlicher Erwerb liegt vor, wenn Waren von einem Unternehmen aus einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb ist steuerpflichtig und unterliegt der Umsatzsteuer im Bestimmungsland. Um als innergemeinschaftlicher Erwerb zu gelten, müssen die Waren physisch in das Bestimmungsland transportiert werden. Es gelten spezifische Regelungen und Nachweispflichten, um sicherzustellen, dass der Erwerb korrekt besteuert wird. **
Wann ist ein innergemeinschaftlicher Erwerb steuerfrei?
Ein innergemeinschaftlicher Erwerb ist steuerfrei, wenn er von einem Unternehmer für sein Unternehmen getätigt wird und die gelieferten Gegenstände für sein Unternehmen bestimmt sind. Zudem muss der Erwerb in einem anderen EU-Land stattfinden und der Verkäufer die Umsatzsteuer ordnungsgemäß in Rechnung gestellt haben. Der Erwerber muss außerdem über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die erforderlichen Nachweise für den innergemeinschaftlichen Erwerb erbringen können. Es ist wichtig, alle Voraussetzungen für die Steuerfreiheit zu erfüllen, da andernfalls die Umsatzsteuer nachträglich vom Erwerber gezahlt werden muss. **
Top-Angebote
Produkte zum Begriff Innergemeinschaftlicher:
-
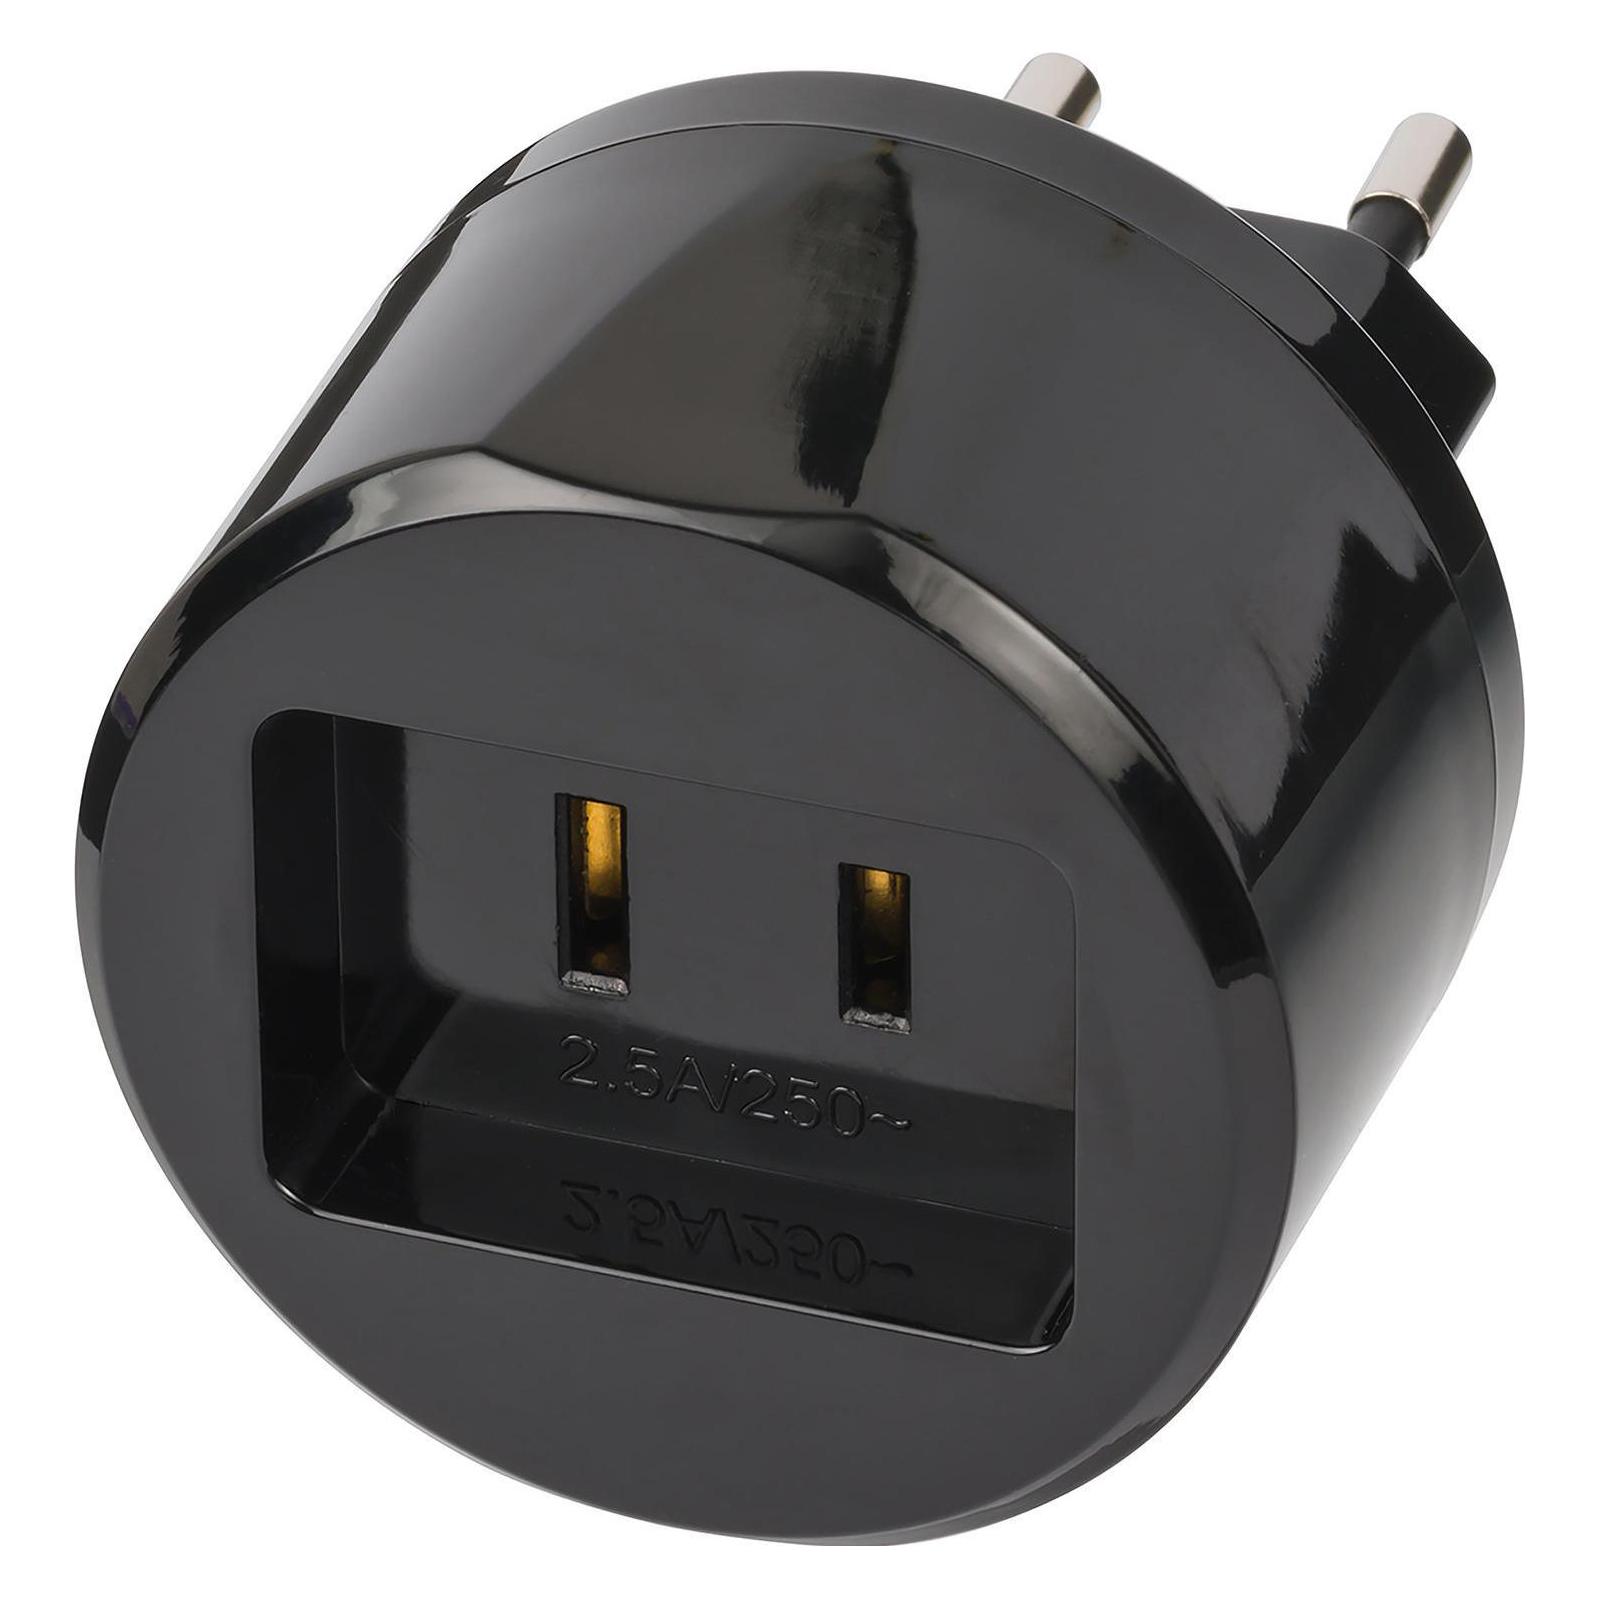
Brennenstuhl, Reiseadapter, Reisestecker-AdapterAdapter zum Anschluss elektrischer Geräte mit Schutzkontakt-Stecksystem in Ländern mit britischem Stecksystem. Der Steckadapter ist kein Spannungs- und Frequenzwandler. Zusätzliche 13 A-Sicherung. Steckdose mit Kinderschutz.37,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Verbatim 49549 Reisestecker World-to-Europe AdapterUniverseller World-to-Europe Reiseadapter für Geräte mit Steckern aus Großbritannien, USA, Japan, Australien, China, Italien, Brasilien und vielen weiteren Ländern. / Kompaktes und leichtes Design mit nur 53 g Gewicht, ideal für Geschäftsreisen, Urlaub und den täglichen Einsatz unterwegs. / Sicherer Halt in europäischen Steckdosen dank durchdachter Konstruktion, die ein versehentliches Herausfallen des Adapters verhindert. / Hohe Sicherheit durch geerdete Steckdose, integrierte Kindersicherung sowie ein schwer entflammbares Polycarbonat-Gehäuse. / Für leistungsstarke Geräte geeignet mit einer Belastbarkeit von bis zu 10 A bzw. 2500 W bei 100–250 V. Bitte beachten: Der Adapter wandelt keine Spannung um.9,99 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
-
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **
-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
Ähnliche Suchbegriffe für Innergemeinschaftlicher
-
6er Probierpaket "Rosé-Reise durch Europa"Rosé-Reise durch EuropaDas Weinpaket "Rosé-Reise durch Europa" bringt sechs ausgewählte Roséweine aus Deutschland, Italien und Frankreich in einem Paket zusammen. Enthalten sind je eine Flasche Aldinger Bentz Roséwein-Cuvée, Wöhrwag ROSA Rosé Cuvée, Giustini Costiero Rosato di Negroamaro Salento, Cà dei Frati Rosa dei Frati Riviera del Garda Classico, Studio by Miraval Rosé Méditerranée und Aix Rosé Coteaux d'Aix en Provence.Das Paket zeigt die ganze Vielfalt europäischer Roséweine: von fruchtigen deutschen Cuvées über den süditalienischen Negroamaro bis hin zu den eleganten Rosés der Provence und vom Gardasee. Frisch, lebendig und sommerlich leicht verbindet alle Weine die Lust auf unkomplizierten Genuss.Perfekt zum Entdecken und Vergleichen verschiedener Rosé-Stile, als Geschenk für Weinfreunde oder als Begleitung für gesellige Abende auf der Terrasse.62,95 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
DUMONT Reise: DUMONT Bildband Fahrradtouren in EuropaDUMONT Bildband Fahrradtouren in Europa , 25 entspannte Mehrtagesrouten in den schönsten Radregionen , Türen, Kofferraumdeckel & Klappen > Karosserie-, Anbauteile & Zubehör , Auflage: 1. Auflage, Neuerscheinung, Erscheinungsjahr: 20250715, Titel der Reihe: DuMont Bildband##, Autoren: DUMONT Reise, Auflage: 25001, Auflage/Ausgabe: 1. Auflage, Neuerscheinung, Seitenzahl/Blattzahl: 224, Abbildungen: 300 Abbildungen, Keyword: Entspannt Radeln; Entspannte Fahrradtouren; Entspannte Radtouren; Fahrradtour; Fahrradtouren in Europa; Mehrtagestouren mit dem Fahrrad; Radtouren in Europa, Fachschema: Fahrrad / Reiseführer, Reisebeschreibung, Fachkategorie: Radfahren: Allgemein und Touring, Warengruppe: HC/Reiseführer/Kunstreiseführer/Europa, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 246, Breite: 194, Höhe: 22, Gewicht: 10, Produktform: Gebunden,29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Patocka, Jan: Europa und Nach-EuropaEuropa und Nach-Europa , Zur Phänomenologie einer Idee , Karosserie & Exterieur Styling > Auto-Tuning & -Styling , Erscheinungsjahr: 20240710, Produktform: Leinen, Autoren: Patocka, Jan, Redaktion: Hagedorn, Ludger~Nellen, Klaus, Seitenzahl/Blattzahl: 283, Keyword: Apologie; Denken; Dezentrierung; Differenzen; Epoche; Europa; Europabilder; Europe; European civilization type; European identity; Europäische Identität; Europäischer Zivilisationstyp; Geschichte; Geschichtsphilosophie; Idee; Ideengeschichte; Kultur; Kulturgeschichte; Menschenbilder; Moderne; Nacheuropa; Philosophie; Phänomenologie; Politische Philosophie; Postkolonialismus; Untergang; Zivilisationstheorie; apology; culture; decentering; demise; differences; epoch; history; history of ideas; idea; phenomenology; philosophy; philosophy of history; thought, Fachschema: Europa / Geschichte, Kulturgeschichte~Europa / Politik, Zeitgeschichte~Philosophie~Politik / Politikwissenschaft~Politikwissenschaft~Politologie~Phänomenologie~Existenzphilosophie - Existentialismus~Philosophie / Existenz~Philosophie / Gesellschaft, Politik, Staat, Fachkategorie: Europäische Geschichte~Soziale und politische Philosophie, Warengruppe: HC/Philosophie/Allgemeines, Lexika, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 283 Blätter, Länge: 140, Breite: 217, Höhe: 24, Gewicht: 478, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik,39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Wann ist es ein innergemeinschaftlicher Erwerb?
Ein innergemeinschaftlicher Erwerb findet statt, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für sein Unternehmen erwerben. Der Verkäufer muss die Ware steuerfrei liefern, da der Erwerb in das Bestimmungsland verlagert wird. Der Käufer ist dann verpflichtet, die Umsatzsteuer für den innergemeinschaftlichen Erwerb in seinem Land zu entrichten. **
-
Wann liegt ein innergemeinschaftlicher Erwerb vor?
Ein innergemeinschaftlicher Erwerb liegt vor, wenn Waren von einem Unternehmen aus einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb ist steuerpflichtig und unterliegt der Umsatzsteuer im Bestimmungsland. Um als innergemeinschaftlicher Erwerb zu gelten, müssen die Waren physisch in das Bestimmungsland transportiert werden. Es gelten spezifische Regelungen und Nachweispflichten, um sicherzustellen, dass der Erwerb korrekt besteuert wird. **
-
Wann ist ein innergemeinschaftlicher Erwerb steuerfrei?
Ein innergemeinschaftlicher Erwerb ist steuerfrei, wenn er von einem Unternehmer für sein Unternehmen getätigt wird und die gelieferten Gegenstände für sein Unternehmen bestimmt sind. Zudem muss der Erwerb in einem anderen EU-Land stattfinden und der Verkäufer die Umsatzsteuer ordnungsgemäß in Rechnung gestellt haben. Der Erwerber muss außerdem über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die erforderlichen Nachweise für den innergemeinschaftlichen Erwerb erbringen können. Es ist wichtig, alle Voraussetzungen für die Steuerfreiheit zu erfüllen, da andernfalls die Umsatzsteuer nachträglich vom Erwerber gezahlt werden muss. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.